Domain kundenmelder.de kaufen?
Wir ziehen mit dem Projekt
kundenmelder.de um.
Sind Sie am Kauf der Domain
kundenmelder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kundenmelder.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **

Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Auvray, Einbruchschutz + Alarmanlage, diebstahlschutz u alarm alarmGehärteter Stahlbügel, Durchmesser 14 mm. Gehäuse aus speziell behandeltem Stahl mit einer Kunststoffschutzschale. Enthält drei gefräste Schlüssel und einen Rahmenhalter. Wird mit einer 3V Lithium-Batterie geliefert.74,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abschreibungen in der entscheidungsorientierten Kostenrechnung, Taschenbuch von Arno Mahlert, VS Verlag für Sozialwissenschaften,Die Abschreibungen In Der Entscheidungsorientierten Kostenrechnung, Taschenbuch Von Arno Mahlert, Vs Verlag Für Sozialwissenschaften, 978-3-531-11345-6, Seitenanzahl: 24154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kritischer Vergleich des Verhältnisses von außerplanmäßigen Abschreibungen und Verbindlichkeitsrückstellungen im deutschen Bilanzrecht (GoB undKritischer Vergleich Des Verhältnisses Von Außerplanmäßigen Abschreibungen Und Verbindlichkeitsrückstellungen Im Deutschen Bilanzrecht (gob Und Ias/ifrs), Taschenbuch Von Mathias Laubert, Grin, 978-3-656-56232-0, Seitenanzahl: 15247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **


Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
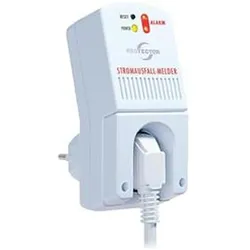
Protector, Einbruchschutz + Alarmanlage, Stromausfall-MelderDer Stromausfall-Melder mit einer 230 Volt-Spannung wird batteriebetrieben und bietet somit eine einfache und flexible Stromquelle. Mit einer Lautstärke von 85 dB warnt der Melder bei Stromausfall.41,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auvray, Einbruchschutz + Alarmanlage, diebstahlschutz u alarm alarmGehärteter Stahlbügel, Durchmesser 14 mm. Gehäuse aus speziell behandeltem Stahl mit einer Kunststoffschutzschale. Enthält drei gefräste Schlüssel und einen Rahmenhalter. Wird mit einer 3V Lithium-Batterie geliefert.74,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen
-
Die Abschreibungen in der entscheidungsorientierten Kostenrechnung, Taschenbuch von Arno Mahlert, VS Verlag für Sozialwissenschaften,Die Abschreibungen In Der Entscheidungsorientierten Kostenrechnung, Taschenbuch Von Arno Mahlert, Vs Verlag Für Sozialwissenschaften, 978-3-531-11345-6, Seitenanzahl: 24154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kritischer Vergleich des Verhältnisses von außerplanmäßigen Abschreibungen und Verbindlichkeitsrückstellungen im deutschen Bilanzrecht (GoB undKritischer Vergleich Des Verhältnisses Von Außerplanmäßigen Abschreibungen Und Verbindlichkeitsrückstellungen Im Deutschen Bilanzrecht (gob Und Ias/ifrs), Taschenbuch Von Mathias Laubert, Grin, 978-3-656-56232-0, Seitenanzahl: 15247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.